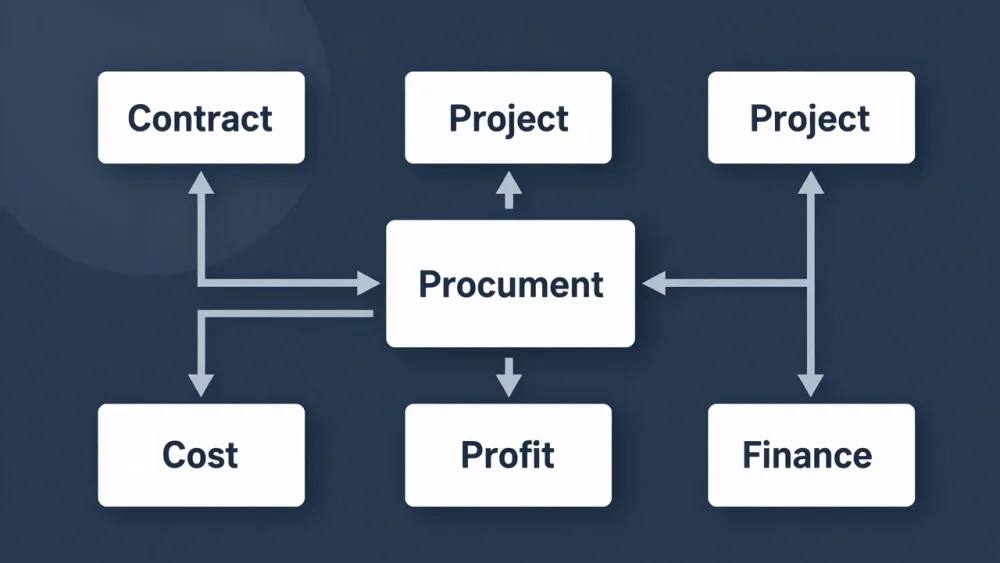

多项目并行推进时,管理层最常遇到的困境不是订单不足,而是“账算不清”:每个项目到底花了多少钱、回款到了哪一步、年底结算时某个看似红火的项目究竟是赚是亏,往往要等到项目结束甚至审计时才见分晓。成本归集滞后、预算与实绩口径不一致、利润预测依赖手工汇总,这三座大山让项目制企业的经营决策始终慢半拍。要打通从合同签订到利润预测的完整链路,核心不在于上一套更贵的软件,而在于重构项目、采购、合同与财务之间的数据关系。
项目制企业利润管理的三个典型断点
项目制企业的业务逻辑天然以“单项目”为核算单元,但传统管理模式往往让数据散落在不同系统中,形成三个典型的断点。
断点一:成本归集滞后于业务发生。 项目执行过程中,人力投入、物料领用、外包服务、差旅费用等成本发生在不同时间点、由不同部门经手。如果缺乏统一的项目成本归集机制,财务只能等到月底或项目结束时凭单据事后归集,无法实时掌握项目成本消耗进度。更常见的情况是,研发部门领用的物料与交付项目领用的物料混在一起,库存信息更新不及时,财务无法清晰界定费用应计入当期损益还是摊销到项目成本中,导致成本核算失真。
断点二:预算与实绩口径不一致。 项目立项时编制的预算往往基于估算,执行过程中实际发生的成本却按照采购、人力、财务等不同系统的规则记录。预算科目与会计科目不对应,预算编制颗粒度与成本归集颗粒度不匹配,导致“预算超支”的判断缺乏统一依据。业务部门看到的“项目还有余量”与财务核算的“已经超支”可能同时成立,因为双方根本不在同一套口径下对话。
断点三:利润预测依赖手工汇总。 项目利润等于收入确认减去成本归集,但收入确认依赖合同里程碑和验收进度,成本归集依赖采购、报销、工时等数据,两者往往在不同时间点、不同系统中完成。管理层想要了解“当前在手项目的预期利润”,只能由财务人员从各系统导出数据、手工加工,不仅效率低,而且口径难以统一。等到手工报表出来,数据可能已经过时,决策价值大打折扣。
打通数据断点的核心思路:以项目为主线的业财一体化
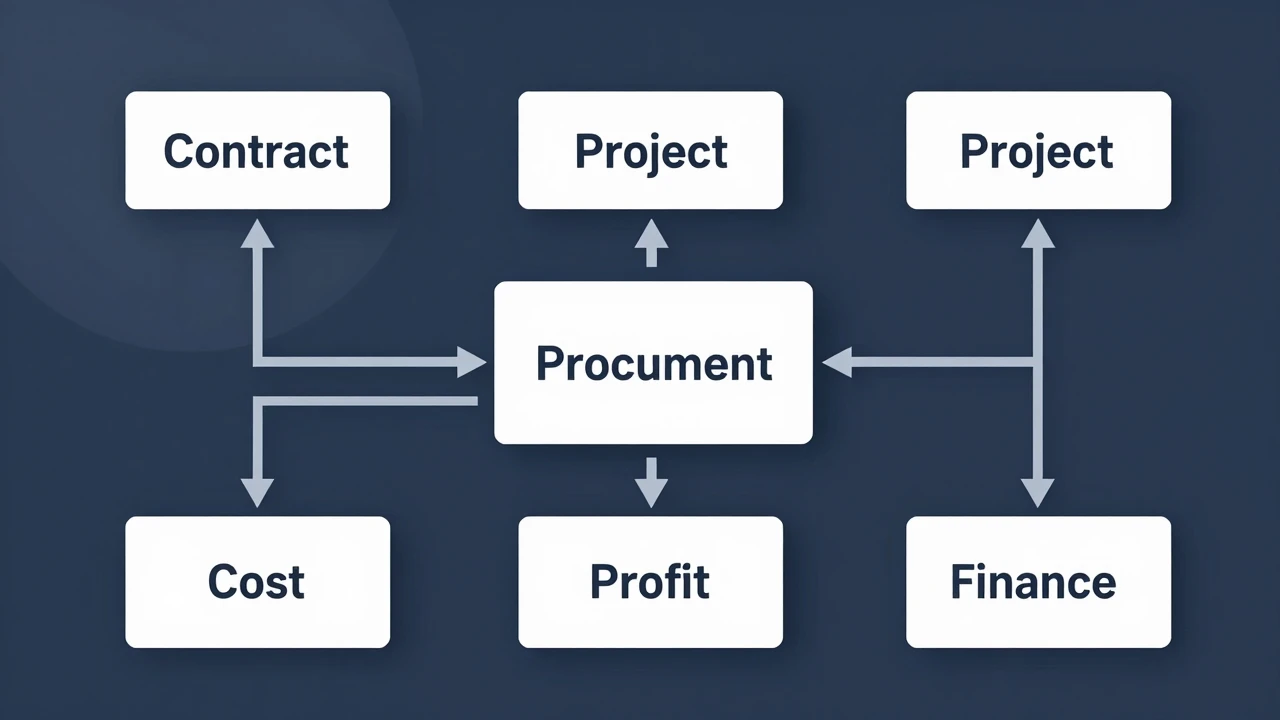
解决上述问题的关键,是建立以项目为主线的数据贯通机制,让合同、项目、采购、库存、财务等系统围绕同一个“项目”标识协同运作。
统一主数据口径是地基。 项目编码、客户编码、供应商编码、物料编码、成本科目编码必须全局统一,这是业财一体化的前提。很多企业的问题恰恰出在源头:项目管理系统里叫“A客户智能仓储项目”,合同系统里叫“2025-031号合同”,财务系统里叫“在建工程-XX项目”,三个名字指向同一个项目,却无法自动关联。统一主数据后,所有业务单据自动携带项目维度,成本归集才能从源头实现自动化。
以合同为中心串联业务流。 合同是项目型业务的核心载体,收入确认、开票、回款、成本归集都应围绕合同展开。合同签订后,系统自动生成项目档案,关联预算版本;采购申请、采购订单、入库单、领料单自动带出项目信息;工时填报、费用报销同样关联项目。这样,每一笔支出从发生那一刻起就自动归集到对应项目,不再依赖事后人工分摊。
建立项目级收入确认规则。 项目型业务的收入确认通常与里程碑挂钩,系统需要支持按合同约定的里程碑节点自动生成收入确认依据,并结合验收报告、客户确认单等业务凭证,实现收入确认与业务进度同步。这既满足财务核算的合规要求,也让管理层能够实时看到“已确认收入”与“已开票未确认收入”的差异。
从成本归集到利润预测的落地路径
业财一体化的最终目标,是让管理层随时看到每个项目的实时利润和全公司项目组合的滚动利润预测。落地路径可以分为四个阶段。
第一阶段:夯实基础数据。 梳理并统一项目、客户、供应商、物料、成本科目等主数据,明确各系统的数据责任人。这个阶段不需要大规模系统改造,重点是建立数据标准和维护机制。同时,梳理现有业务流程,明确合同、采购、领料、报销、工时等关键业务单据需要携带哪些项目信息。
第二阶段:实现成本自动归集。 在统一主数据的基础上,打通采购、库存、费用报销、工时管理等系统与财务系统的数据接口。采购入库、领料出库、费用报销、工时填报等业务动作发生时,系统自动将成本归集到对应项目。对于无法直接归属到单一项目的公共费用,建立分摊规则,如按工时占比、收入占比或项目面积等维度自动分摊。
第三阶段:建立收入确认与成本匹配机制。 将合同管理系统与项目管理系统、财务系统打通,按合同里程碑自动生成收入确认凭证,同时关联已归集的项目成本,形成项目级毛利报表。这个阶段需要重点解决预算科目与会计科目的映射问题,确保预算执行分析的口径与财务核算口径一致。
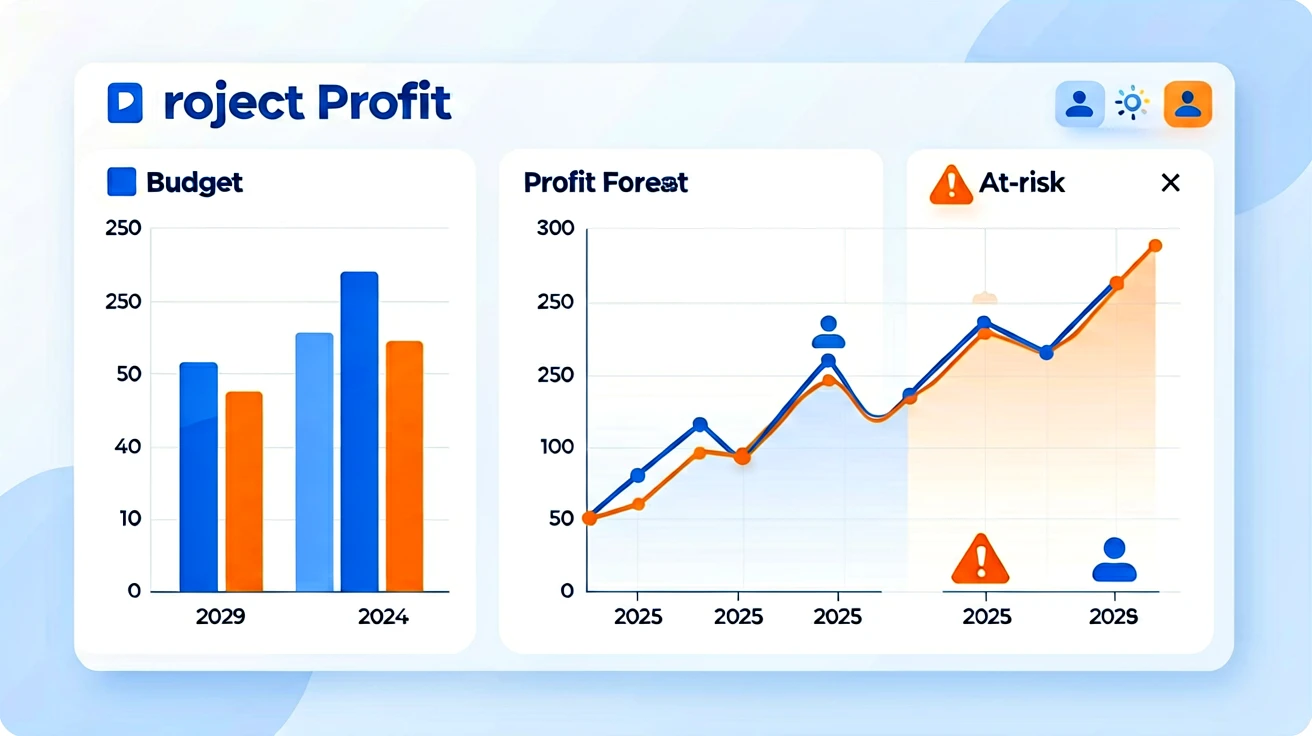
第四阶段:构建滚动利润预测模型。 基于已归集的实际成本、已确认收入、合同剩余金额和预计剩余成本,建立项目利润预测模型。系统根据项目进度自动更新预测数据,管理层可以随时查看“当前在手项目未来三个月的预计利润”。当预测利润低于阈值时,系统自动预警,提示管理层关注亏损风险项目。
关键设计要点与常见误区
在落地过程中,有几个设计要点直接影响最终效果。
成本归集的颗粒度要匹配管理需求。 项目成本归集到“项目”维度是最低要求,如果管理需要,还应支持按合同、按阶段、按工作包甚至按工序归集。但颗粒度并非越细越好,过细的颗粒度会增加数据采集成本和使用复杂度。建议从管理决策最需要的维度起步,逐步细化。
分摊规则要透明且可追溯。 公共费用分摊是业财一体化中最容易产生争议的环节。分摊规则必须事先定义、公开透明,并且系统要保留分摊过程的完整审计痕迹。否则,业务部门与财务部门会对“这个项目到底承担了多少管理费”产生分歧,削弱数据的公信力。
避免过度依赖手工调整。 系统上线初期,由于数据质量问题,可能需要手工调整部分数据,但必须严格控制手工调整的权限和频率。如果手工调整成为常态,业财数据的可信度会持续下降,最终回到“两张皮”的老路。
警惕“大而全”的系统替换思路。 业财一体化的价值在于数据贯通,而非系统统一。企业不必为了业财一体化而推翻现有系统,更务实的路径是通过接口集成和数据中台,让现有系统各司其职、数据自动流转。如果现有系统确实无法满足需求,再考虑局部替换,而不是全面推倒重来。
什么样的企业适合推进这类方案
并非所有企业都需要立即全面推进项目级业财一体化。以下几类企业推进的紧迫性更高、投入产出比更明显。
多项目并行且项目差异大的企业。 同时执行多个项目、项目规模与复杂度差异明显、各项目毛利率差异较大的企业,最需要项目级利润数据来指导资源配置和项目取舍。
项目周期长、成本结构复杂的企业。 项目周期超过一个会计年度、成本构成涵盖人力、物料、外包、设备等多类要素的企业,靠手工归集成本几乎不可能做到及时准确。
客户定制化程度高的企业。 定制化项目的成本不确定性高,预算与实际偏差大,需要实时监控成本消耗进度,避免项目做完才发现亏损。
有上市或融资需求的企业。 资本市场对收入确认、成本核算的合规性要求较高,项目级业财数据能够支撑更透明的财务披露。
对于项目数量少、项目周期短、成本结构简单的企业,可以先从简化版的成本归集做起,不必一步到位建设完整的利润预测体系。关键是根据自身管理痛点选择切入点,先解决最痛的问题,再逐步扩展。
业财一体化的本质不是技术问题,而是管理问题。它要求企业重新审视项目、合同、采购、财务之间的数据关系,用统一的语言描述业务事实。当每个项目的成本、收入、利润数据能够实时、准确地呈现在管理者面前,项目决策就从“凭经验判断”升级为“用数据说话”,这才是业财一体化带来的真正价值。
软盟——专注软件定制开发、AI智能体、区块链与全场景数字化解决方案,拥有10+年技术沉淀,支持100%全量源码交付、7×24小时极速响应,服务覆盖APP/小程序开发、电商全链路系统、数智化转型全周期需求,了解完整服务与最新产品可联系客服!