
数据资产入表正从单点合规动作,演变为企业数据治理体系的常态化检验。随着财政部《企业数据资源相关会计处理暂行规定》自2024年1月1日起施行,越来越多企业完成首批数据资源识别、成本归集与报表披露后,管理重心开始从“能否入表”转向“入表之后如何创造持续价值”。这一变化意味着,数据治理不再只是技术部门的基础工作,而成为财务、业务与数字化团队共同面对的经营管理命题。
入表倒逼:从“数据资源可见”开始
入表首先要求企业回答几个基础问题:数据资源是否存在、权属是否清晰、成本能否可靠计量、预期经济利益如何实现。这些问题直接暴露了过去数据管理中的模糊地带:数据分散在不同业务系统、成本无法拆分、质量缺乏统一标准、权属与授权链路不完整。
为满足核算与披露要求,企业需要建立数据资产目录,梳理关键数据项、来源系统、更新频率、责任部门和授权范围。这一步看似为财务服务,实际上完成的是数据资源的首次企业级盘点。部分企业在此过程中清理了长期未使用的数据字段,合并重复口径,并为后续数据产品化打下基础。
从合规到价值:治理成熟度决定转化空间
完成入表并非价值终点。已建立数据资产目录和治理机制的企业,更有可能把同一批数据资源用于经营分析、风险预警、客户运营和供应链优化。它们的共同特征是不再把入表视为年报前的临时工作,而是将数据标准、质量规则、安全分级和成本归集嵌入日常业务流程。
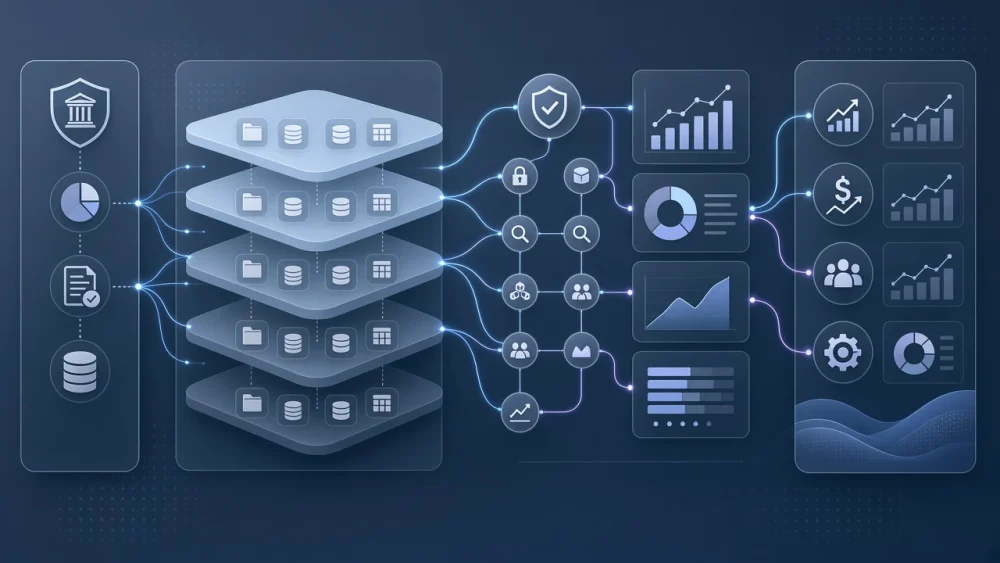
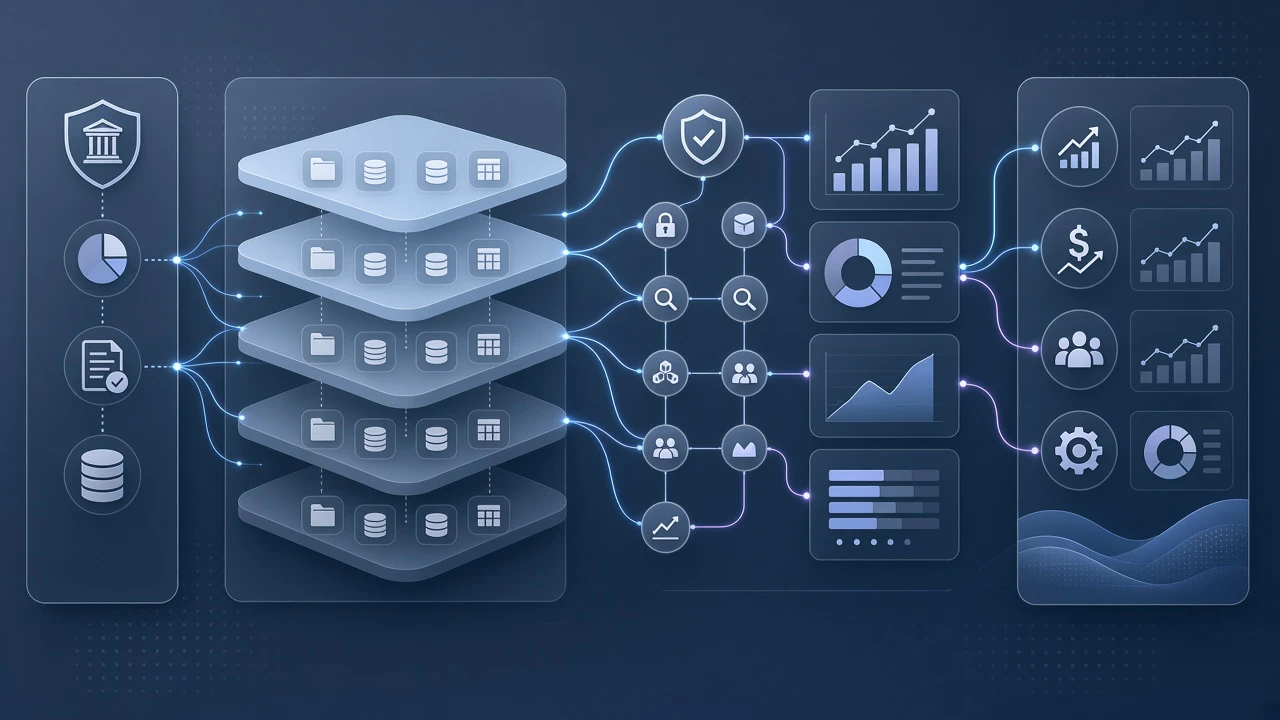
由此形成闭环:业务使用产生数据,治理机制保证数据可信,财务口径确认数据价值,数据产品又返回业务场景提升效率。与单纯满足披露要求相比,这种模式更能体现数据资产的业务杠杆,也让数据治理投入获得可解释的回报。
组织与流程调整建议
要将数据资产入表转化为长期能力,企业需要从组织机制而非项目制切入。可优先考虑三个方向:
- 建立跨部门数据资产责任机制:由财务、数字化、业务和法务共同定义数据资产范围、分类与计量口径,避免数据治理只停留在IT部门。
- 推进数据资产目录与分级分类落地:先覆盖高频、高价值、权属清晰的数据资源,形成可复用的数据产品清单,再逐步扩展至长尾数据。
- 设置数据资产运营指标:除了披露金额,还应跟踪数据资源使用频次、支撑业务场景数量、数据质量达标率和成本收益率,使数据治理与业务结果直接挂钩。
未来一段时间,数据资产入表将更多成为企业数据能力的筛选器。前期只满足合规的企业会面临后续计量的持续性压力,而把入表纳入数据治理体系的企业,更可能在数据要素流通、数据产品开发和经营决策中形成差异化优势。